Tener registros contables no siempre será suficiente para justificar el origen de tu patrimonio ante una investigación por lavado de activos.
A nivel tributario-administrativo, si la contabilidad no está legalizada solo se incurre en una infracción tipificada en el artículo 175 del Código Tributario.
Pero a nivel penal, la situación puede variar: aunque la jurisprudencia no haya determinado si los documentos tributarios, sin legalización, bastan por sí solos para sustentar una condena por lavado de activos, la fiscalía podría sostener que si los libros que respaldan dichos comprobantes (facturas, cheques, etc.) no están legalizados no existe un sustento contable idóneo de las operaciones, y por ende, el incremento patrimonial no estaría justificado.
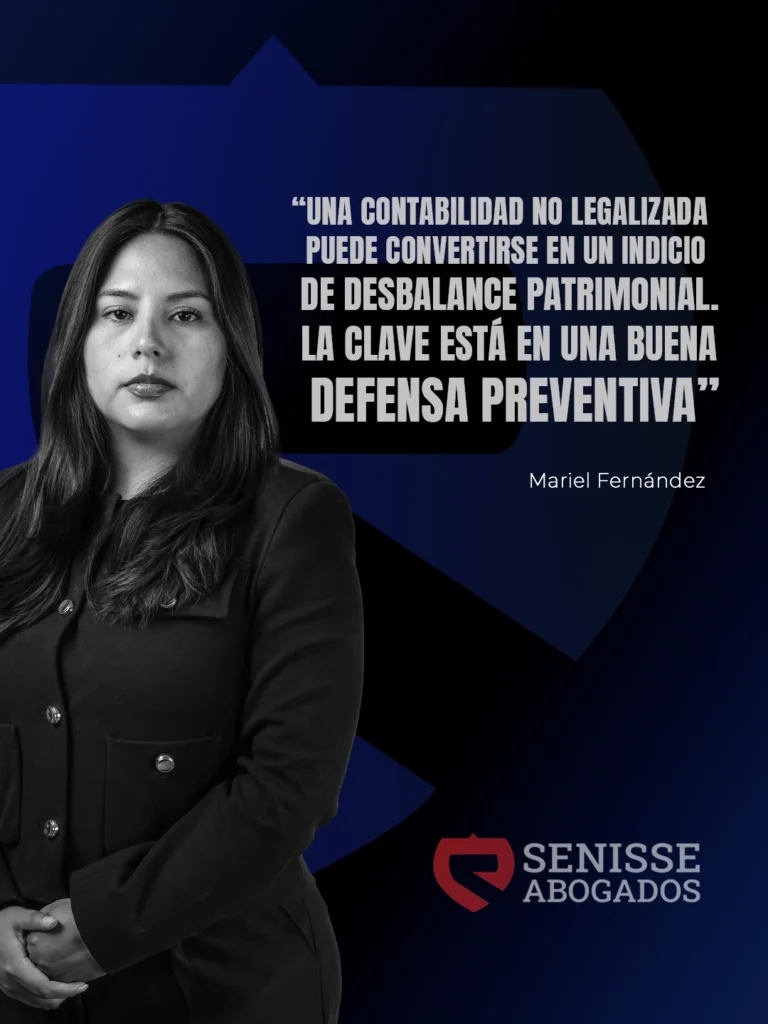
Así las cosas, es conveniente desarrollar una actividad preventiva. En el ámbito penal, no legalizar estos documentos podría comprometer su eficacia dentro de un proceso penal. Para Mariel Fernández, abogada asociada al estudio Senisse Abogados:
«Una contabilidad no legalizada o llevada con un atraso mayor al permitido puede acreditar ingresos y utilidades, pero carece de fiabilidad probatoria. La jurisprudencia aún no ha determinado si los documentos con valor probatorio tributario, sin legalización, bastan por sí solos para sustentar una condena por lavado de activos, pese a la ausencia de otros indicios que la respalden. Si los libros que respaldan dichos comprobantes (facturas, cheques, etc.) no están legalizados, el Ministerio Público puede sostener que no existe un sustento contable idóneo de las operaciones y, por tanto, que el incremento patrimonial carezca de justificación».
Lavado de activos: ¿cómo respaldar operaciones comerciales ante un investigación penal?
En una investigación por lavado de activos, no basta con presentar libros contables, facturas o comprobantes. Una factura o un contrato aislado puede resultar insuficiente para explicar un movimiento patrimonial.
Los documentos deben permitir explicar de forma coherente de dónde proviene el dinero, cómo se realizaron las operaciones y cuál fue el destino de los fondos.
Una buena defensa prioriza una pericia contable, tributaria o económica, según las características del caso. No todas las investigaciones por lavado de activos requieren el mismo tratamiento.
En ocasiones, será necesario reconstruir movimientos bancarios, en otras, revisar contratos, operaciones comerciales, declaraciones tributarias o el origen de determinados bienes. La estrategia debe adaptarse a los hechos investigados y a la documentación disponible.
En Senisse Abogados analizamos cada caso de manera individual para identificar qué documentos deben ser fortalecidos, qué operaciones requieren mayor sustento y qué tipo de pericia puede resultar más adecuada para la defensa.
Las operaciones sospechosas (lavado de activos)
Las operaciones en efectivo, los depósitos fraccionados o los movimientos que no coinciden con el perfil económico de una emrpesa pueden generar sospechas de lavado de activos. Por eso, la prevención o el llamado compliance cobra un rol protagónico en este tipo de defensas. El respaldo debería incluir:
- Extractos bancarios que evidencien el flujo de fondos.
- Contratos de compraventa, préstamos, arrendamientos u otros que expliquen el origen y destino de los recursos.
- Declaraciones juradas de conocimiento del cliente, cuando corresponda.
- Documentación societaria que acredite la estructura y los poderes de representación.
La clave está en que todos estos documentos (y otros) sean coherentes entre sí.